



- Gujarati News
- Local
- Gujarat
- New 0.4% UPI MDR Charge From Oct 15 & Bank Strike: Impact On You
Editor's Viewબેંક અને UPIનો ડબલ એટેક:મફત પેમેન્ટના દહાડા પૂરા?, વેપારીઓ પાસે ત્રણ રસ્તા, ચાની કીટલીથી કરિયાણા સુધી સપાટો, 21 હજાર કરોડનો ખેલ જાણો
- કૉપી લિંક
આવતા ત્રણ દિવસ પછી એટલે કે 28થી 30 સપ્ટેમ્બર સુધી દેશભરમાં બેંકમાં સળંગ હડતાળ થવાની છે. બીજા સમાચાર છે કે 15 ઓક્ટોબરથી UPI પર નવો 0.4 ટકાનો MDR એટલે કે મર્ચન્ટ ડિસ્કાઉન્ટ રેટ લાગુ થવાનો છે.
અત્યાર સુધી તમે દુકાને જતા હતા અને ખિસ્સાંમાંથી ફોન કાઢીને સ્કેન કરીને સેકન્ડ્સમાં પેમેન્ટ કરી લેતા હતા. પણ 15 ઓક્ટોબર પછી એટલે કે આજથી ઠીક 20 દિવસ પછી આવું કરવું થોડું અઘરું થવાનું છે. બધા માટે નહીં પણ અમુક સેક્ટર માટે. જેનો વિરોધ દેશભરના વેપારીઓ 'નો UPI ડે' તરીકે કરવાના છે.
આનાથી આપણને શું ફેર પડી શકે? ખરેખર ચાલી શું રહ્યું છે? સરકારે કેમ આ નિર્ણય લીધો અને ઈકોનોમીને ફાયદો થશે કે નુકસાન ચાલો તેના વિશે આજે આપણે વિગતે વાત કરીએ.
નમસ્કાર...
સૌથી પહેલા આપણે એ જાણી લઈએ કે બેંકો કેમ વિરોધ કરી રહી છે? તો તેનાં બે કારણો છે. આપણે બધાને ખબર છે કે મહિનાના બીજા અને ચોથા શનિવારે બેંકમાં રજા હોય છે. પહેલા, ત્રીજા અને પાંચમા શનિવારે બેંક ખુલ્લી રહે છે. તો બેંક્સની માગ છે કે અમે સોમવારથી શુક્રવાર જ કામ કરીશું, કોઈ પણ શનિવારે કોઈ કામ નહીં કરીએ. અગાઉ 2024માં આ મામલે વેજ સેટલમેન્ટમાં અઠવાડિયામાં પાંચ દિવસ બેંકિંગની સેટલમેન્ટ થઈ હતી. જેના બે વર્ષ પછી પણ સરકારે અમલ ન કરતા બેંકવાળાઓ સરકારને યાદ અપાવવા માટે વિરોધ કરી રહ્યા છે.
બેંક યુનિયને શા માટે સરકાર સામે તલવારો ખેંચી?
બેંક બંધ રહેવાનો બીજો મામલો છે પર્ફોર્મન્સ લિંક્ડ ઈન્સેન્ટિવ એટલે કે PLI સ્કિમ પાછી ખેંચવાનો. જેને સરકારે હાલ મોકૂફ કરી દીધો છે. PLI સ્કીમ એટલે બેંકની કામગીરી અને કર્મચારીઓના પર્ફોર્મન્સ પર મળતું વધારાનું ઈન્સેન્ટિવ. એટલા માટે બેંક યુનિયન્સ હટતાળ કરી રહી છે. આટલું જ નહીં, UFBUએ 26 ઓક્ટોબરથી અનિશ્ચિત મુદતની હડતાળની પણ નોટિસ આપી છે. હડતાળના કારણોમાં OPS વિકલ્પ, યુનિફોર્મ DA ફોર્મ્યુલા જેવા પેન્શન-સંબંધિત માંગણીઓ છે. હવે તેનાથી જ જોડાયેલા પણ અલગ વિષય પર ધ્યાન દઈએ, જે છે UPIનો.
બેંક મામલે હજુ એક મોટો ધડાકો
મૂળમાં જઈએ તો 6 ઓગસ્ટ 2026ના લોકસભાએ ટેક્સેશન એન્ડ અધર લૉઝ બિલ પાસ થયું, જેણે કેન્દ્ર સરકારને એ નક્કી કરવાની તાકાત આપી કે કયા ડિજિટલ પેમેન્ટ મોડ્સ પર ચાર્જ લાગુ થઈ શકે છે અને કોના પર નહીં. આ મામલે આજથી 10 દિવસ પહેલા નાણા મંત્રાલયે સલાહ-સૂચનો માગ્યા. અને હવે આ નિર્ણય આવ્યો છે.
સરકારે UPI આપણા DNA સુધી પહોંચાડ્યું
આપણા માટે યુપીઆઈ ટ્રાન્ઝેક્શન હવે ખાલી એપ નથી રહી, દેશના ડીએનએમાં આ વસ્તુ વણાઈ ગઈ છે. આને ડેટાથી સમજવું હોય તો કહી શકાય કે ઓગસ્ટ 2026માં ખાલી એક જ મહિનામાં 2 હજાર 451 કરોડ ટ્રાન્ઝેક્શન્સ થયા હતા. કંઈ પણ વસ્તુ મફતમાં નથી થતી. તેના માટે ખર્ચો થાય છે. આટલા ટ્રાન્ઝેક્શન્સનો છૂપો ખર્ચો દેશની બેંક્સ અને NCPI નામની નોન પ્રોફિટ કંપની ભોગવતી હતી. જે કરવા માટે વર્ષે લગભગ 21 હજાર કરોડ રૂપિયા જેટલો ખર્ચો થતો હતો. મુદ્દો એવો કંઈક છે કે AI, નવા હાઈટેક સર્વર અને સાયબર ફ્રોડથી બચાવવા માટે તેમાં ખર્ચો વધારવો પડશે.
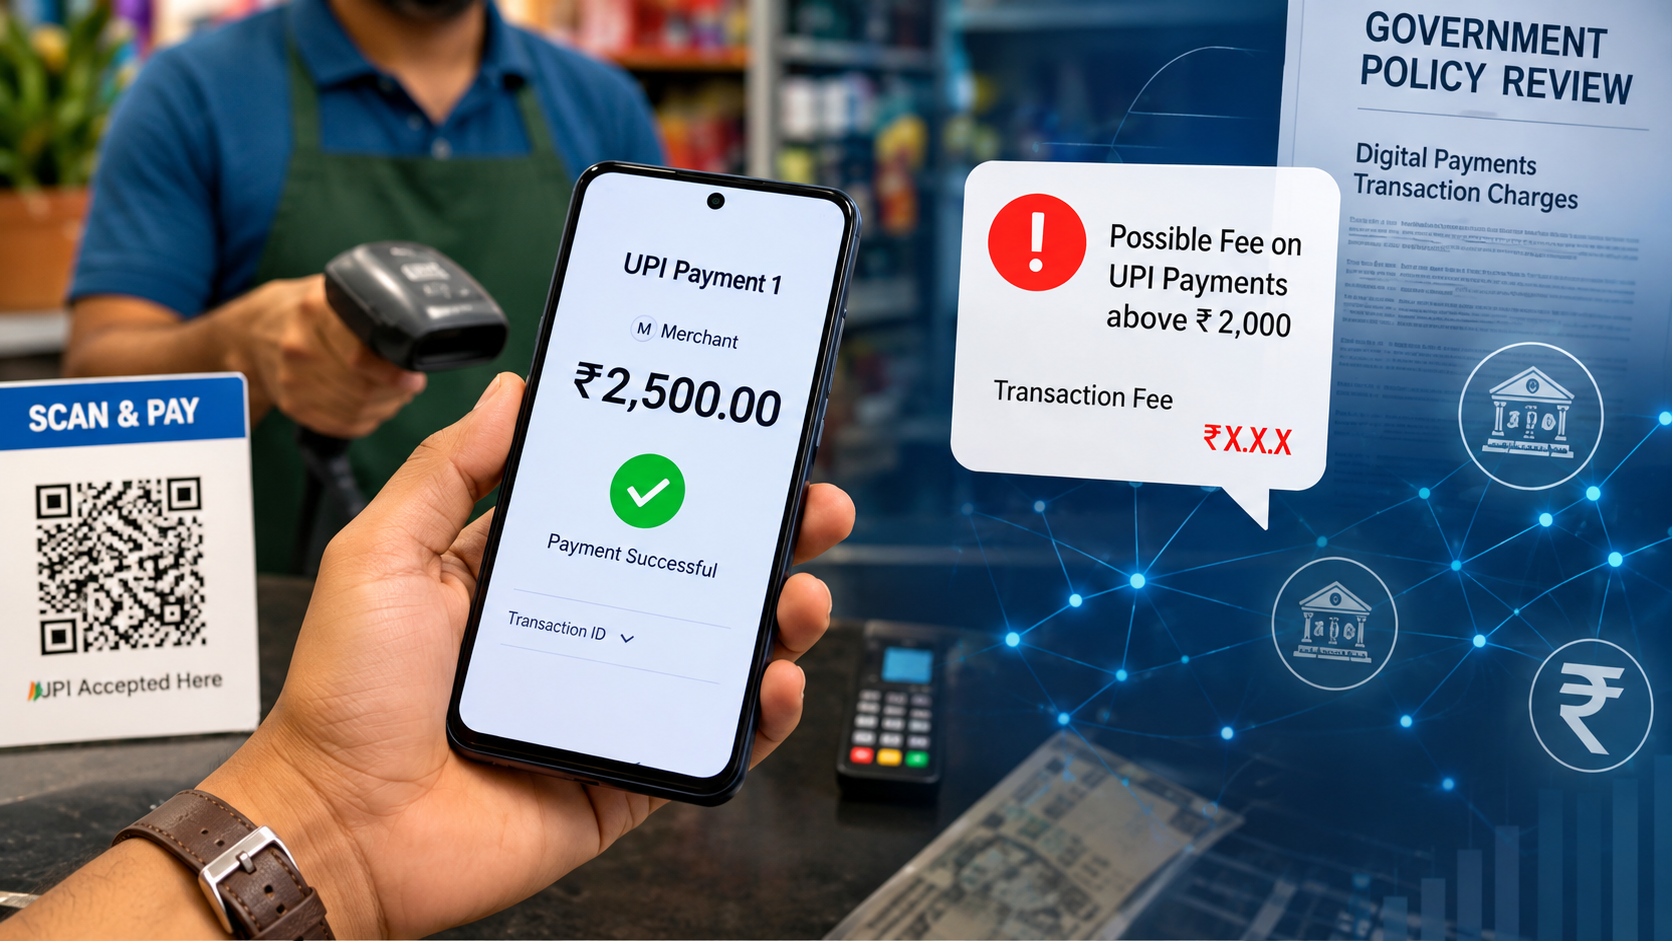
તો આ નવો સરકારી ટેક્સ છે શું?
ચાલો તે જાણી લઈએ. આ 0.4 ટકાના ચાર્જને મર્ચન્ટ ડિસ્કાઉન્ટ રેટ કહેવામાં આવે છે. જેની મેક્સિસમ લિમિટ પર ટ્રાન્ઝેક્શન 300 રૂપિયા નક્કી કરાઈ છે. અમુક ચોક્કસ સેક્ટર્સ માટે તે ફિક્સ 5 રૂપિયા રહેશે. સામેની બાજુ મૂડી બજારના ટ્રાન્ઝેક્શન માટે 0.2 ટકાની રહેશે.
અગાઉ વાત કરી એમ NCPI અને બેંક્સ તેનો ખર્ચો ઉપાડે છે. સાદી રીતે સમજીએ તો જો તમે 10 હજાર રૂપિયાનું કોઈ વેપારીને પેમેન્ટ કરશો તો 0.4 ટકા લેખે 40 રૂપિયાનો ચાર્જ આ ટ્રાન્ઝેક્શન પર લાગશે. આ ચાર્જમાંથી 0.16 ટકા તમારી બેંકને જશે. કારણ કે તમારા ખાતામાંથી પૈસા કાપતી વખતે બેંકના કોર સર્વર પર લોડ પડે છે.
ફોન પે, ગૂગલ પે જેવી થર્ડ પાર્ટી એપ્સને બખ્ખાં
બાકી 0.12 ટકાનો ભાગ વેપારીની બેંકને મળશે. એટલે કે જે બેંકના ખાતામાં રૂપિયા જશે તેને. ભૈયો ભૈયો અહીં ફોન પે, ગૂગલ પે, પેયટીએમ જેવી થર્ડ પાર્ટી એપ્સનો થવાનો છે. તેમને આ ચાર્જમાંથી 0.08 ટકાનો ભાગ મળશે. વર્ષોથી ખોટ ખાઈને બજાર કબજે કરનાર આ કંપનીઓ માટે આ પહેલી ડાયરેક્ટ અને ઓફિશિયલ કમાણી બનશે.
આ આખા મર્ચન્ટ માળખાને સમજીએ તો…
રકમ | MDR ચાર્જ |
₹2,000 | ₹0 MDR |
₹2,001 | ₹8 MDR |
₹5,000 | ₹20 MDR |
₹10,000 | ₹40 MDR |
₹50,000 | ₹200 MDR |
₹75,000 | ₹300 MDR |
₹1 લાખ | ₹300 જ, કારણ કે ₹300 કેપ છે. |
શાકભાજી કે કરિયાણાવાળા કાકાને ચાર્જ ભરવો પડશે?
એવામાં સવાલ થાય કે શું તમારી સોસાયટીના નાકે ઉભેલા શાકભાજીવાળા કે કરિયાણાવાળા કાકાને કોઈ ચાર્જ ભરવો પડશે? તો આના જવાબમાં સરકારી ડેટા અલગ જ પિક્ચર ઉભું કરે છે. દેશના 96 ટકા (વોલ્યૂમમાં) વેપારી ટ્રાન્ઝેક્શન્સ પર કોઈ ચાર્જની અસર નથી પડવાની. કારણ કે રોજના મોટા ભાગના પેમેન્ટ 2 હજાર રૂપિયાની અંદર પતી જાય છે, ટૂંકમાં આ ટ્રાન્ઝેક્શન મફતમાં થશે. તો શું 3,000, 10,000 કે 50,000 રૂપિયાનું UPI પેમેન્ટ કરીએ તો આપણી પાસેથી સરકાર ચાર્જ લેશે? જવાબ છે ના. અને વેપારી પણ તમારી પાસેથી એક્સ્ટ્રા ચાર્જ નહીં લઈ શકે. તમારા દોસ્તને 10 હજાર ઓનલાઈન આપો કે પરિવારને આપો તો પણ કોઈ ચાર્જ નહીં લાગે.
કારણ કે સરકારે નાના દુકાનદારોને તકલીફ ન પડે એટલે પર્સન ટુ પર્સન મર્ચન્ટ નામની ટેક્નિક ઉભી કરી છે. જો કોઈ વેપારી આખા મહિનામાં ક્યૂઆર કોડથી 1 લાખ સુધીનું જ કલેક્શન કરતો હશે તો તેને ઝીરો ટકા એમડીઆર લાગશે. એટલે કે નાના વેપારીઓને પણ ચાર્જમાં કોઈ તકલીફ નહીં પડે. સાદી રીતે સમજીએ તો…
રેલવે, પેટ્રોલ-ડીઝલ, વીમો, ટેલિકોમ સેક્ટર પણ ઝપેટામાં
તમે કોઈ દોસ્તને પૈસા મોકલો તો કોઈ ચાર્જ નહીં લાગે. તમે કોઈ વેપારીને 2 હજાર સુધીનું ટ્રાન્ઝેક્શન કરો તો તમને કે વેપારીને કોઈ ચાર્જ નહીં લાગે. તમે કોઈ વેપારીને 2001 રૂપિયા મોકલો તો વેપારીને 0.4 ટકાનો ચાર્જ લાગશે. જો વેપારીને 75 હજારથી વધુ રકમ મોકલો તો 0.4 ટકા અથવા વધુમાં વધુ 300 રૂપિયાનો પર ટ્રાન્ઝેક્શન ચાર્જ વેપારીને લાગે. આ સિવાય બીજી વાત એ છે કે તમે રેલવે, પેટ્રોલ-ડીઝલ, વીમો કે ટેલિકોમમાં 2 હજારથી વધુનું ટ્રાન્ઝેક્શન કરો તો 5 રૂપિયાનો પર ટ્રાન્ઝેક્શન ચાર્જ જે તમારી પાસેથી પેમેન્ટ લેશે તેને લાગી શકે. મ્યૂચ્યુઅલ ફંડ, શેર બ્રોકર્સ કે સિક્યોરિટી જેવા કેપિટલ માર્કેટમાં 0.2% પર ટ્રાન્ઝેક્શન ચાર્જ લાગશે. પણ અહીં સૌથી ઈમ્પોર્ટન્ટ વાત એ છે કે આ MDR તમારે નહીં, વેપારીએ ચૂકવવાનો છે.
વેપારી આ 3 વાતનું ખાસ ધ્યાન રાખો
પણ આપણે કસ્ટમર જ નહીં, વેપારીની પણ વાત કરવી પડે. તો વેપારીએ આ સમયે 3 વાત ધ્યાને લેવી પડે.
- જો તમે જીએસટી રજિસ્ટર્ડ છો તો MDRના જીએસટીનું ઈનપુટ ટેક્સ ક્રેડિટ લેવાનું ભૂલતા નહીં.
- જો તમારું મહિનાનું ટ્રાન્ઝેક્શન 1 લાખથી ઓછું છે તો ખાતું ઝીરો MDR કેટેગરીમાં છે કે નહીં તે જુઓ
- જો ગ્રાહકો પાસેથી MDR ચાર્જ વસૂલશો તો UPI મર્ચન્ટ એકાઉન્ટ બ્લોક થઈ શકે છે.
વેપારીઓ લોસ ગ્રાહકો પર ઢોળી દે તો?
અગેઇન સવાલ થાય કે મોટા વેપારીઓ પોતાનો લોસ કરીને તો ધંધો કરવાના નથી. તો આ MDRનો ભાર કોઈને કોઈ રીતે આપણા ઉપર ઢોળી શકે. સીધો ચાર્જ વસૂલવો તો નિયમ વિરુદ્ધ છે, પરંતુ વેપારી પોતાના માર્જિન, ડિસ્કાઉન્ટ કે પ્રોડક્ટની કિંમતમાં ફેરફાર કરીને આ વધારાનો ખર્ચ સરભર કરવાનો પ્રયાસ મોટા વેપારીઓ કરી શકે છે. એટલે UPI પેમેન્ટ વખતે તમારી પાસેથી અલગ ચાર્જ ન લેવાય, છતાં તેની આડકતરી અસર કિંમતો પર પડે છે કે નહીં, એ 15 ઓક્ટોબર પછી ખબર પડશે.
એક ફકરામાં આખી ગેમ સમજો
હવે આપણે આ ચાર્જને 2023ના વોલેટ ચાર્જ સાથે કમ્પેર કરીએ. તો 2023માં વોલેટ પર 1.1 ટકાનો ચાર્જ લગાવાયો હતો. પણ ભારતમાં વોલેટનો ઉપયોગ લગભગ 0.1 ટકા લોકો જ કરે છે. અને અત્યારનો 2026નો ચાર્જ વોલેટ પર નહીં પણ સીધા બેંકના ખાતાથી થતા ટ્રાન્ઝેક્શન પર લાગશે. એટલે આ જ દુઃખતી રગ છે, જેનાથી વેપારીઓને વાંધો આવ્યો છે.
કોની પાસેથી વસૂલી કરવામાં આવશે?
તો સવાલ થાય કે સિસ્ટમને જીવતી રાખવા માટે કરોડો રૂપિયાનો ચાર્જ કોણ આપશે? તો ડેટા કહે છે કે રકમને મોટો ભાગ એટલે કે 80 ટકા એવા કોર્પોરેટની મોટી કંપનીઓ પાસેથી આવશે જે વર્ષે 1 હજાર કરોડથી વધુનો વકરો કરે છે. આ મોટા માથાઓ પહેલેથી જ ક્રેડિટ કાર્ડ પર 1.5થી અઢી ટકા જેટલો ચાર્જ ચૂકવી રહ્યા છે. તેમના માટે યુપીઆઈનો 0.4 ટકાનો ચાર્જ સસ્તો સોદો થઈ જશે.
રૂપિયાનો ઉપયોગ ક્યાં થશે?
પણ આ મોટા વેપારીઓએ ઉઘરાવેલા પૈસામાંથી 5 ટકાની રકમ સીધી સ્મોલ મર્ચન્ટ ફંડમાં જશે. ચાર્જ મોટી કંપની ભરશે અને હજુ પણ જે ગામડાઓમાં પેલા સાઉન્ડ બોક્સ નથી તેમને ટ્રાન્ઝેક્શન કરવા માટે મફતમાં સાઉન્ડ બોક્સ વગેરે મળશે. ટૂંકમાં આવું કંઈક ગણિત છે. પણ આ સિવાયનું ગણિત ભયાનક છે. જેને સમજવા માટે આપણે ચીન અને બ્રાઝિલના પેમેન્ટ મોડેલને જાણવા પડશે.
દુનિયામાં કેવી રીતે પેમેન્ટ થાય છે?
ચીન દુનિયાનું સૌથી મોટું ડિજિટલ માર્કેટ છે, પણ ત્યાંની પેમેન્ટ સિસ્ટમ સરકારની નજર હેઠે છે. ત્યાં અલી પે અને વીચેટ પેટ નામની બે પ્રાઈવેટ કંપનીઓ છે. જેની પાસે બધા ટ્રાન્ઝેક્શનનો લગભગ 96 ટકા જેટલો કન્ટ્રોલ છે. આ જ ખાનગી કંપનીઓ મોનોપોલી ચલાવે છે અને પોતાની મરજી મુજબ વેપારીઓ પાસેથી મોટું કમિશન વસૂલે છે. ત્યાંના વેપારીઓ પાસે બીજો કોઈ ઓપ્શન જ નથી.
બ્રાઝિલિયન સિસ્ટમનો દુનિયાભરમાં ક્રેઝ
ચીનથી હવે બ્રાઝિલ જઈએ. બ્રાઝિલ સરકારે યુપીઆઈ જેવી જ એક સરકારી સિસ્ટમ બનાવી છે. જેને પિક્સ નામ અપાયું છે. Pix સામાન્ય લોકો માટે સાવ મફત છે પણ ત્યાંની સરકારે બેંકોને છૂટ આપી છે કે તે વેપારીઓના પેમેન્ટ પર ચાર્જ વસૂલી શકશે. તમને જાણીને નવાઈ લાગશે કે આ જ હાઈબ્રિડ સિસ્ટમ આખી દુનિયામાં સક્સેસફૂલ રહી છે.
સરકારના એક કાંકરે બે નિશાન
તમને થાય કે આપણે ભારતમાં છીએ તો બ્રાઝિલ અને ચીનની વાત કેમ કરીએ છીએ? તો ભારતે બંને સિસ્ટમનો વચલો રસ્તો પકડ્યો છે. સરકારે પહેલા ફ્રી સિસ્ટમ આપીને આખા દેશને ઓનલાઈનની ટેવ પાડી, અને હવે જ્યારે સિસ્ટમ ગામડાના નાના દુકાનદાર સુધી પહોંચી ગઈ છે ત્યારે તેને ટકાવી રાખવા માટે હાઈ વેલ્યૂ કોર્પોરેટ ટ્રાન્ઝેક્શન પર સાવ ઓછો ચાર્જ નાખી દીધો છે. આનાથી તેમને પણ કોઈ વાંધો નહીં આવે અને મિડલ ક્લાસનું ફ્રી મોડલ પણ સચવાઈ જશે. એક કાંકરે બે નિશાન.
સરકારે UPI પર ડાકો કેમ નાખ્યો?
આમાંથી સરકારને નફો થશે તેમાંથી સરકારને કોઈ વધારાની કમાણી નથી થવાની. આ રૂપિયાથી પેમેન્ટ સિસ્ટમ જ સ્ટ્રોંગ થવાની છે. NPCI અને RBI ફ્રોડ ન થાય તેના માટે એજેન્ટિક પેમેન્ટ અને એઆઈની એક સિસ્ટમ ઉભી કરી રહી છે. આવું એટલા માટે કારણ કે હેકર્સ અને ફ્રોડથી બચી શકાય. મોટા વેપારીઓ વિરોધ કરી રહ્યા છે તે સ્વાભાવિક છે કારણ કે બધાને પોતાની મહેનતનો નફો વ્હાલો હોય. પણ એકવાત એવી પણ છે કે આનાથી આપણી સિસ્ટમ જ હાઈટેક થશે.
અને છેલ્લે…
ટ્રમ્પના એક નિર્ણયને સુપ્રીમ કોર્ટે સાબૂ પાણી વગરનો ધોઈ નાખ્યો છે. ટ્રમ્પે CNN, MS NOW, પોલિટિકો મીડિયા પર વ્હાઈટ હાઉસમાં બેન લગાવ્યો હતો. ત્રણેય કોર્ટમાં ગયા અને કોર્ટે કહ્યું ટ્રમ્પનો નિર્ણય બંધારણ વિરુદ્ધ છે. અંતે દુનિયા સામે ટ્રમ્પ ભોંઠા પડ્યા છે.
સોમવારથી શુક્રવાર સાંજે સાત વાગ્યે તમે જોતા રહો એડિટર્સ વ્યૂ.
સોમવારે ફરી મળીશું, નમસ્કાર.
(રિસર્ચઃ સમીર પરમાર | Samir Parmar)
ન્યૂઝ હજી બાકી છે
- પસંદના ન્યૂઝ
- ન્યૂઝ સૌથી ફાસ્ટ
- લાઇવ અપડેટ

ન્યૂઝ હજી બાકી છે


- મનપસંદ એલર્ટ
- ન્યૂઝ સૌથી ફાસ્ટ
- લાઇવ અપડેટ
