



- Gujarati News
- Lifestyle
- 7 Day Money Detox Plan; Tips To Save Money After Diwali Expenses
શું દિવાળીના ખર્ચાઓથી બજેટ બગડી ગયું છે?:7 દિવસનો મની ડિટોક્સ પ્લાન ફોલો કરો, એક્સપર્ટ પાસેથી સમજો ખર્ચમાં ક્યાં, કેવી રીતે કપાત કરવી
- કૉપી લિંક
દિવાળીના તહેવારમાં ખુશીઓ વહેંચવાની, સગા-સંબંધીને ભેટ આપવાની અને ઘરને ડેકોરેટ કરવાની તક મળે છે. આ દરમિયાન કપડાં, મીઠાઈઓ, ગિફ્ટ અને બીજી તૈયારીઓ પર ખર્ચ થવો પણ સ્વાભાવિક છે. પરંતુ તહેવારની ખરીદીની સાથે પોતાના બજેટનું ધ્યાન રાખવું પણ જરૂરી છે, જેથી ખુશીઓની આ તક પર બચત અને આવનારા મહિનાના ખર્ચ નજરઅંદાજ ન થઈ જાય.
તેના માટે દિવાળી પછી પોતાની આર્થિક આદતોને સુધારવાની યોજના અત્યારથી બનાવી શકો છો. મની ડિટોક્સ આ જ દિશામાં એક ઉપયોગી રીત છે. આમાં ખર્ચનો હિસાબ લગાવવા, બિનજરૂરી ખરીદી ઓળખવા, ક્રેડિટ કાર્ડના બિલની સમીક્ષા કરવા અને બચતને નિયમિત બનાવવા જેવા પગલાં સામેલ છે.
એટલા માટે આજે ‘તમારા પૈસા’માં મની ડિટોક્સની વાત કરીશું. સાથે જ જાણીશું કે-
- આ કરવું કેમ જરૂરી છે?
- 7 દિવસનો મની ડિટોક્સ પ્લાન કેવી રીતે બનાવવો?
એક્સપર્ટ- કુશાગ્ર મોહન, ફાઈનાન્શિયલ એક્સપર્ટ, કો-ફાઉન્ડર, નિક્સેપા કેપિટલ, લખનઉ
સવાલ- મની ડિટોક્સ શું છે? આ કરવું કેમ જરૂરી છે?
જવાબ- મની ડિટોક્સનો અર્થ પોતાની આર્થિક આદતોની સમીક્ષા કરવી અને પૈસાના ઉપયોગને સારો બનાવવો છે. જેમ શરીરને હેલ્ધી રાખવા માટે ખાવાપીવા અને દિનચર્યામાં સુધારો કરવામાં આવે છે, તેમ જ આર્થિક સેહત સુધારવા માટે ખર્ચ કરવા, બચત કરવા અને દેવું લેવાની આદતો પર ધ્યાન આપવું જરૂરી છે.
પોઈન્ટર્સથી થોડું વિસ્તારથી સમજીએ-
- દિવાળી જેવા તહેવારો પર શોપિંગ, ગિફ્ટ, સજાવટ અને હરવા-ફરવામાં કેટલીય વાર લોકો પોતાની ક્ષમતા કરતાં વધારે ખર્ચ કરી દે છે.
- આની અસર આગામી મહિનાના બજેટ પર પડી શકે છે.
- એવામાં મની ડિટોક્સ એ સમજવામાં મદદ કરે છે કે આપણી આર્થિક સ્થિતિ કેવી છે અને કઈ આદતોમાં બદલાવની જરૂર છે.
- આનો હેતું ખર્ચને કંટ્રોલ કરવાનો અને બચતની આદત પાડવાનો છે, જેથી આજની જરૂરિયાતો પૂરી થાય અને ભવિષ્ય માટે પણ પૈસા બચી શકે.
સવાલ- દિવાળીમાં કેટલો ખર્ચ થયો, એનો હિસાબ કેવી રીતે કરવો?
જવાબ- પોઈન્ટર્સથી સમજો-
- તેનો સાચો હિસાબ કરવા માટે સૌથી પહેલાં બેંક સ્ટેટમેન્ટ, UPI ટ્રાન્ઝેક્શન હિસ્ટ્રી, ક્રેડિટ કાર્ડ બિલ અને રોકડ ખર્ચની તપાસ કરો.
- કપડાં, ગિફ્ટ, મીઠાઈ, પૂજા, સજાવટ, પાર્ટી અને યાત્રા જેવી અલગ-અલગ બાબતોમાં ખર્ચ થયેલી રકમ લખો.
- તેના પછી બધી રકમ ઉમેરીને કુલ ખર્ચ કાઢો.
- તેને દિવાળી પહેલાં નક્કી કરેલા બજેટ સાથે સરખાવો, જેથી ખબર પડી શકે કે ખર્ચ બજેટની અંદર રહ્યો કે એનાથી વધારે થયો.
- જો કેટલાક ખર્ચ યાદ નથી, તો ખરીદીના બિલ અને પેમેન્ટ હિસ્ટ્રી જોઈને એમનો હિસાબ લગાવો.
- એ પણ નોટ કરો કે કુલ ખર્ચમાંથી કેટલા પૈસા પોતાની બચતમાંથી લાગ્યા, કેટલા ક્રેડિટ કાર્ડથી ખર્ચ થયા અને કેટલું ઉધાર લેવામાં આવ્યું.
- જેનાથી ખબર પડશે કે તહેવારના ખર્ચની તમારી હાલની આર્થિક સ્થિતિ પર કેટલી અસર પડી છે.
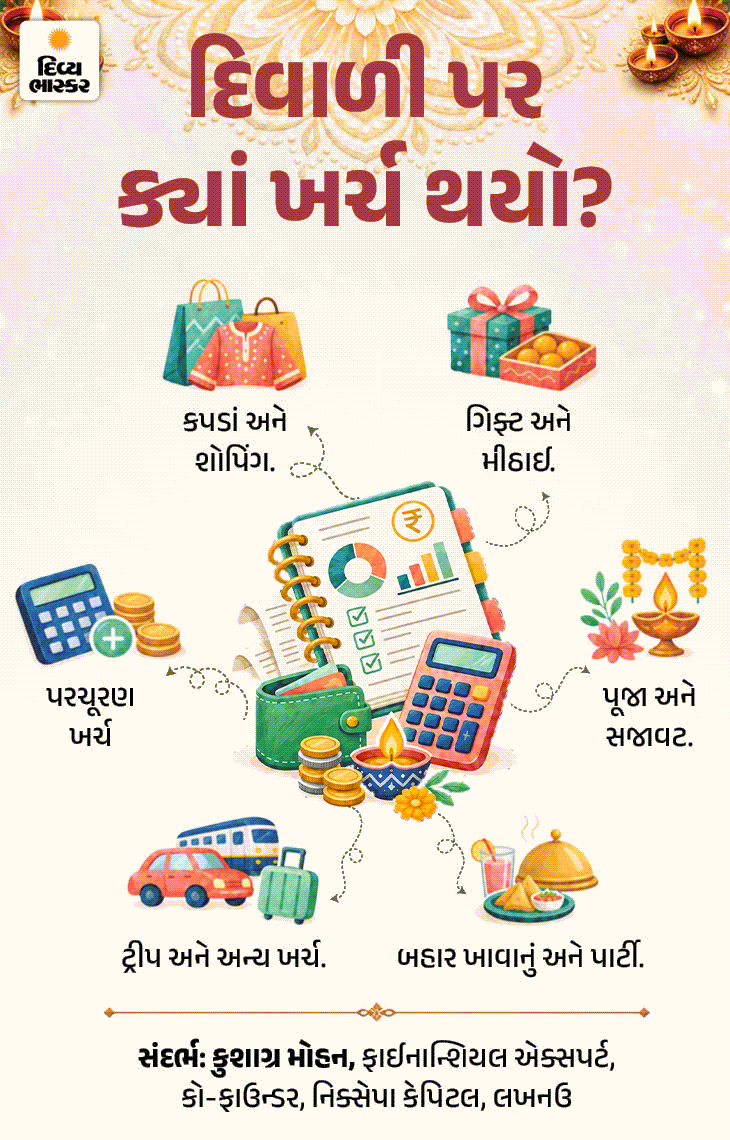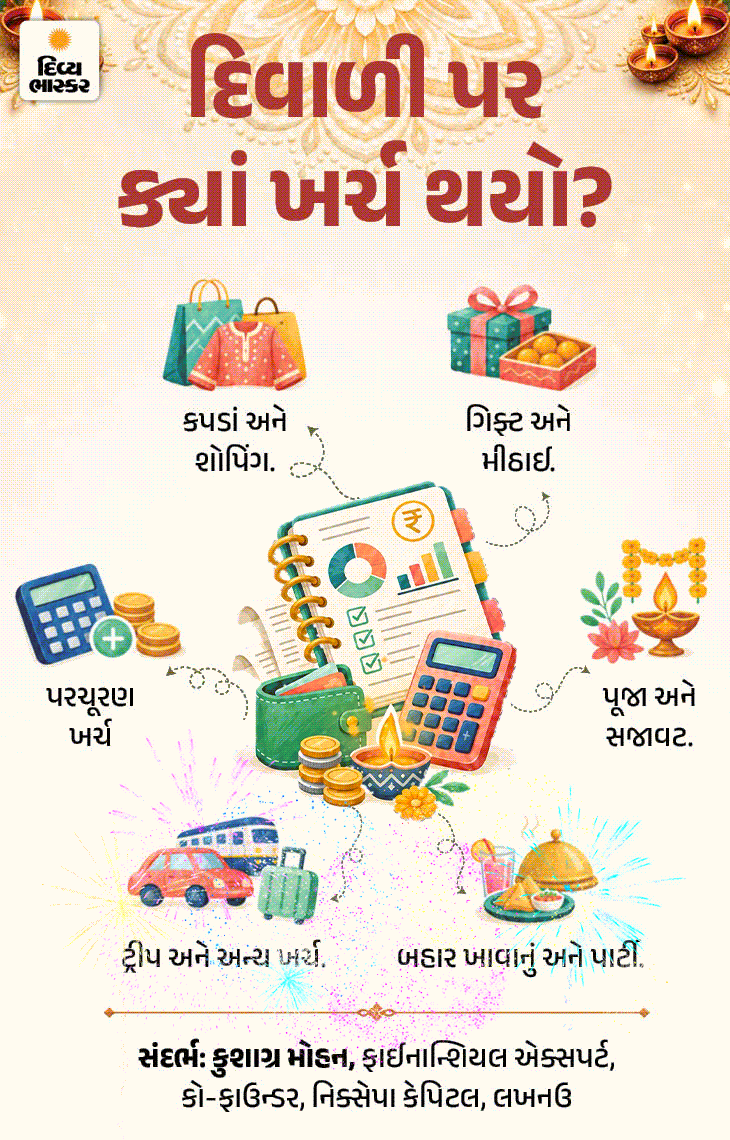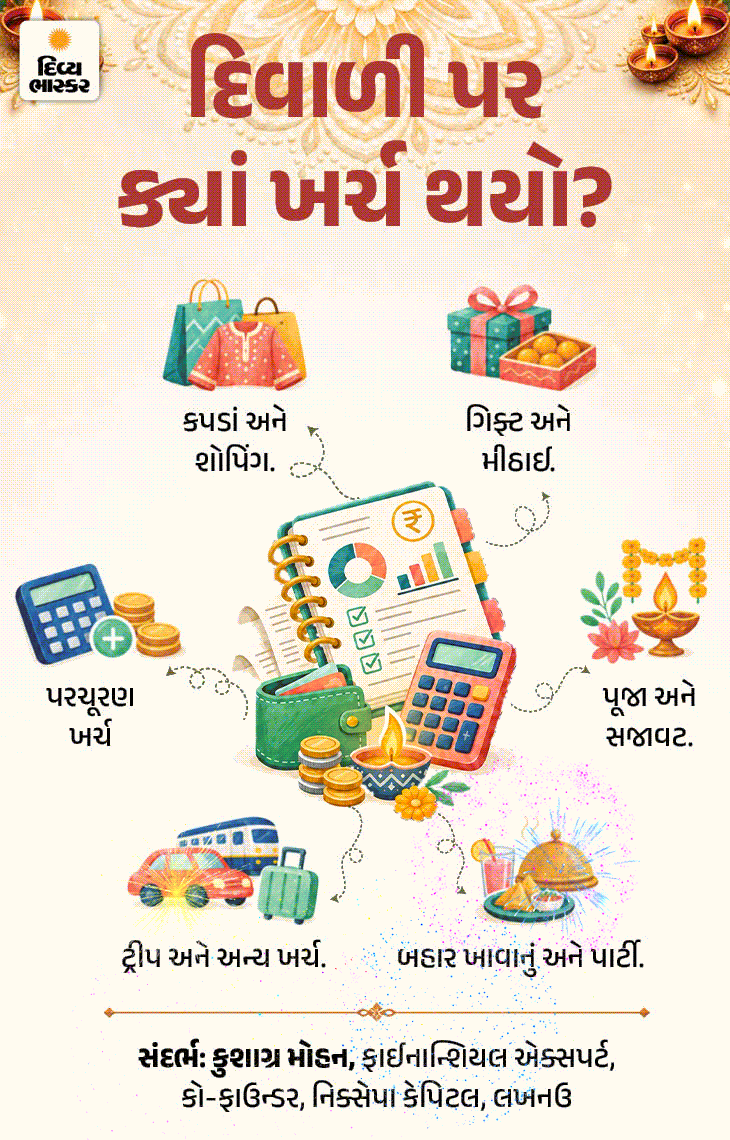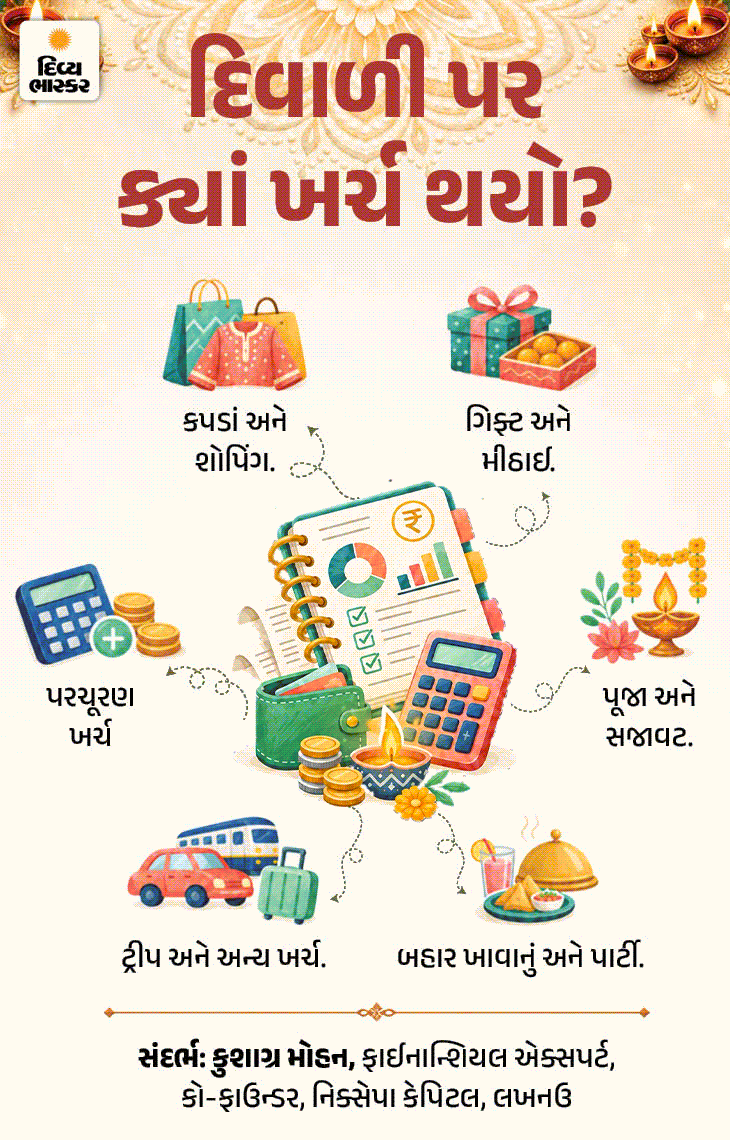
સવાલ- દિવાળી પછી કયા ખર્ચ પર રોક લગાવી શકાય છે?
જવાબ- પોઈન્ટર્સથી સમજો-
દિવાળી પછી બજેટને પાટા પર લાવવા માટે સૌથી પહેલાં એ ખર્ચમાં કપાત કરો, જેમને કેટલાક સમય માટે ટાળી શકાય છે. જેમ કે- ઓનલાઈન શોપિંગ, બહાર ખાવાનું, વારંવાર કેબ બુક કરવી, મૂવી કે મનોરંજન પર વધારે ખર્ચ કરવો અને બિનજરૂરી વસ્તુઓની ખરીદી.
- જો કેટલાય OTT પ્લેટફોર્મ કે એપ્સના પેડ સબ્સ્ક્રિપ્શન છે, જેમનો ઉપયોગ ઓછો થાય છે, તો તેમને પણ બંધ કરી શકો છો.
- સેલ કે ડિસ્કાઉન્ટ જોઈને ખરીદી કરવાથી બચો.
- મિત્રો સાથે મળવા-જૂલવાનો કે ફરવાનો બજેટ પણ કેટલાક સમય માટે ઓછો કરી શકો છો.
- ધ્યાન રાખો કે કપાત એ ખર્ચમાં કરો, જેમને ટાળવાથી તમારી રોજિંદી જરૂરિયાતો પ્રભાવિત ન થાય.
સવાલ- 7 દિવસનો મની ડિટોક્સ પ્લાન કેવી રીતે બનાવવો?
જવાબ- એવામાં પૈસાને ફરીથી સંભાળવા માટે 7 દિવસનો મની ડિટોક્સ પ્લાન અપનાવી શકો છો. આમાં ખર્ચનો હિસાબ લગાવવા, બિનજરૂરી સબ્સ્ક્રિપ્શન બંધ કરવા, દેવાની સમીક્ષા કરવા અને બચતની આદત સુધારવા જેવા પગલાં સામેલ છે. કેવી રીતે બનાવી શકો છો,
ગ્રાફિકમાં જુઓ-
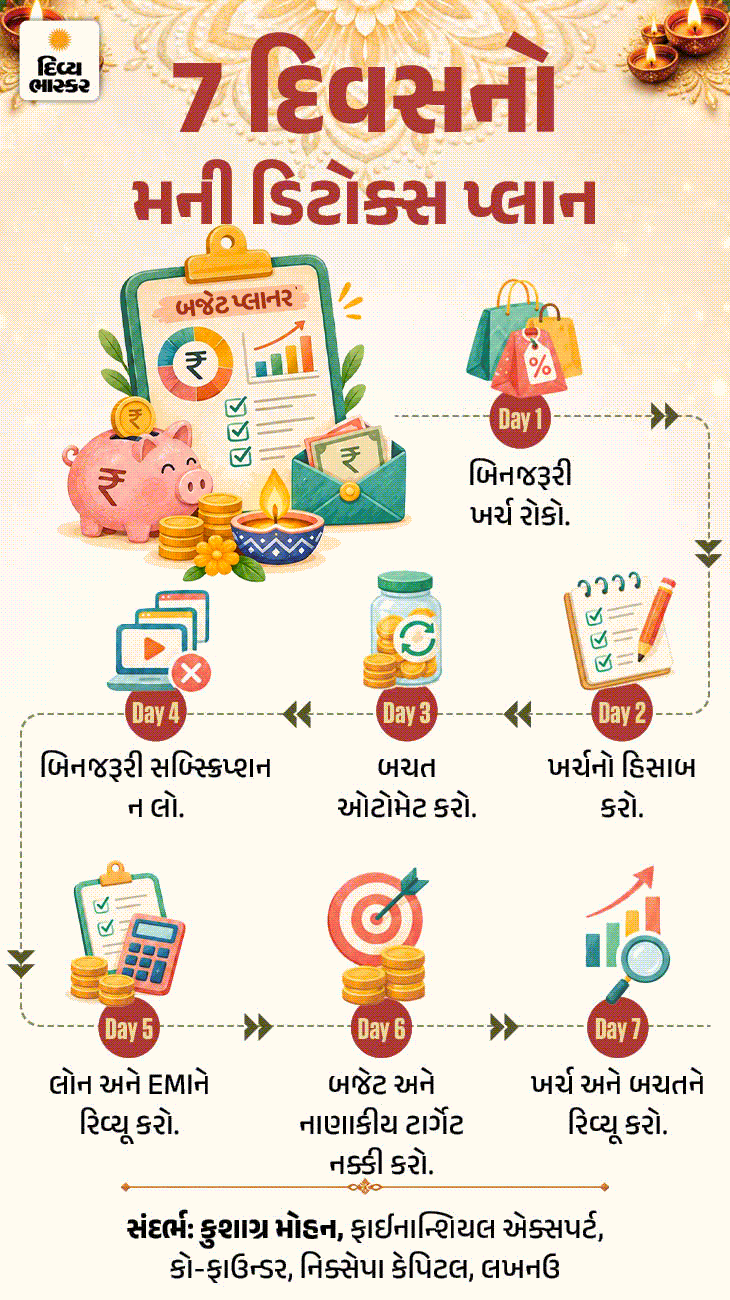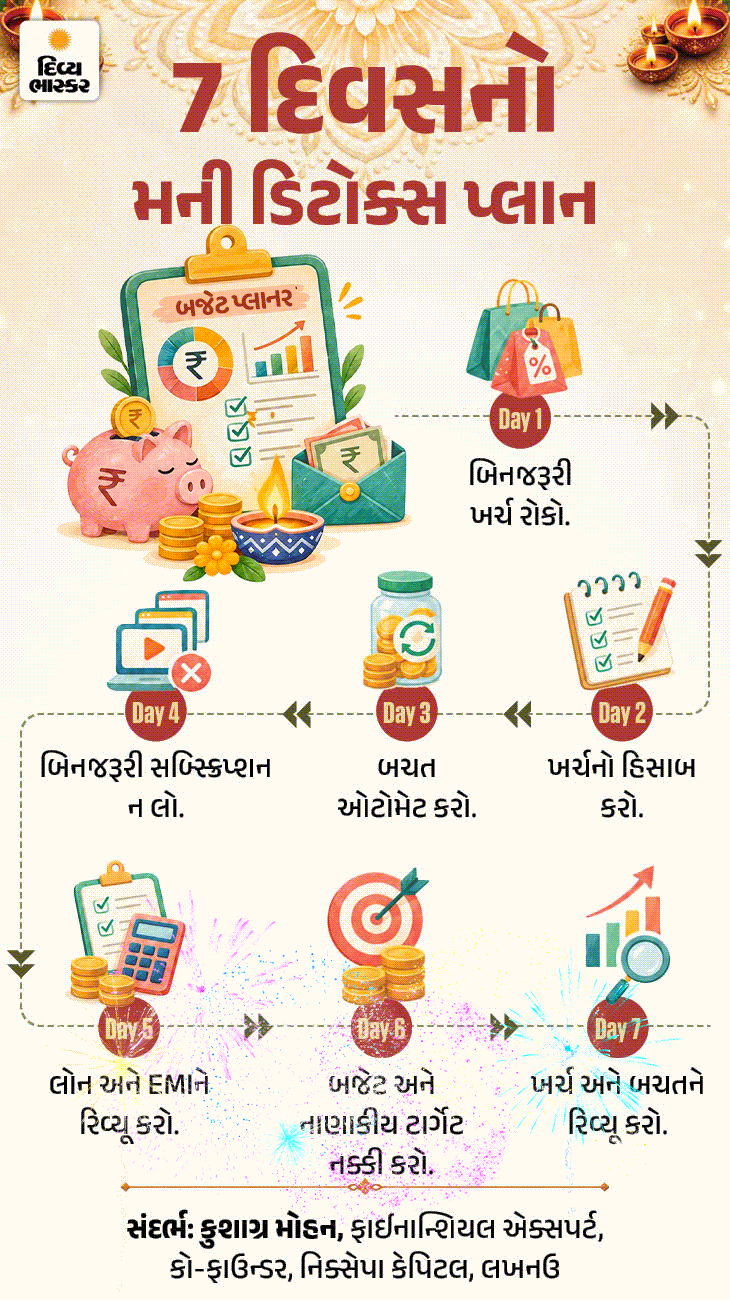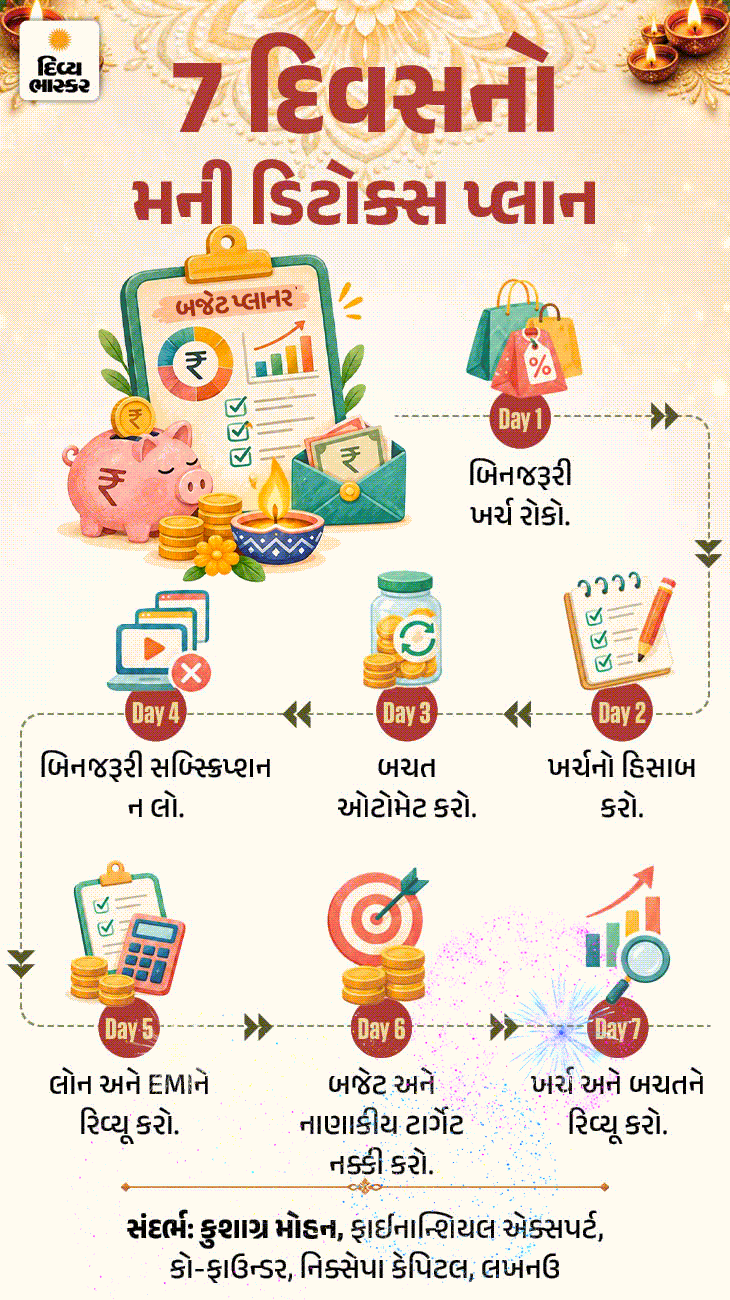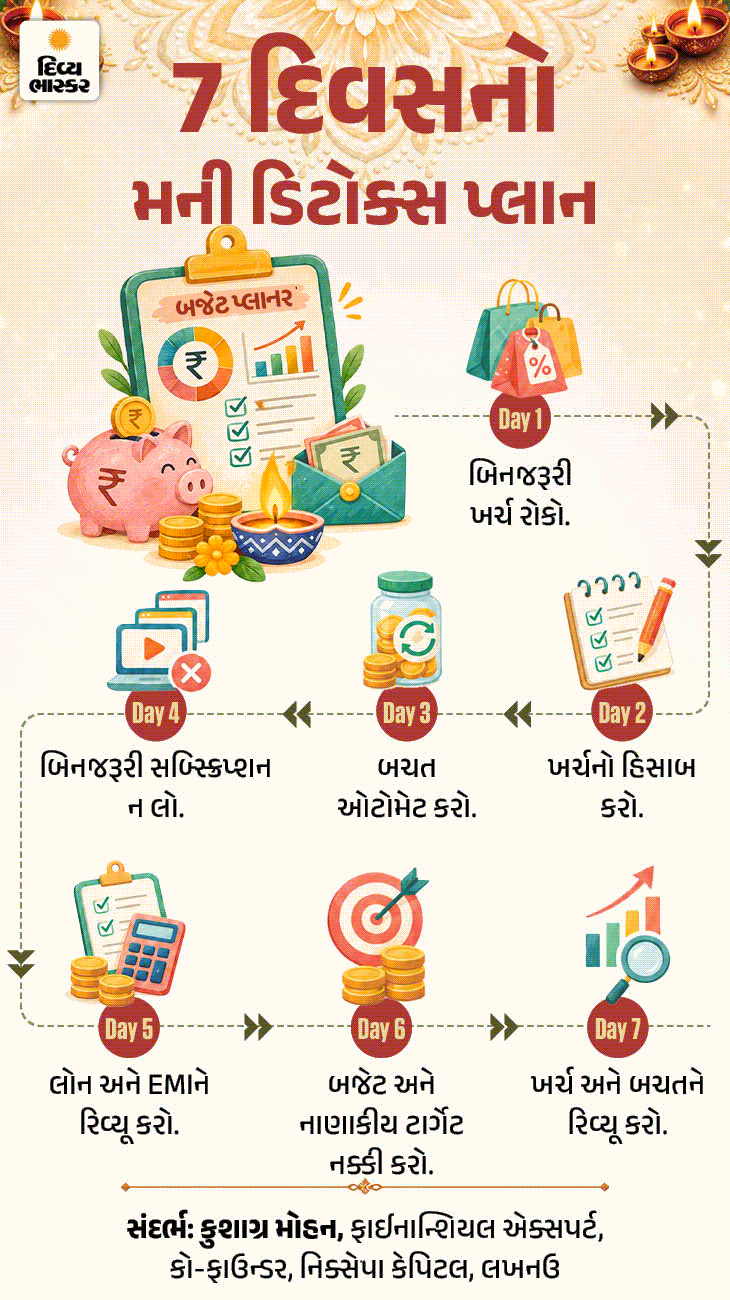
થોડું વિસ્તારથી સમજીએ-
DAY- 1
ખર્ચ પર લગાવો બ્રેક
- આગામી 24 કલાક બિનજરૂરી ખરીદી ન કરો.
- દરેક UPI પેમેન્ટ, રોકડ ખર્ચ અને કાર્ડ પેમેન્ટ લખો.
- જરૂરી ખર્ચને સામાન્ય રીતે ચાલુ રાખો.
- દિવસના અંતે હિસાબ કરો કે પૈસા ક્યાં ગયા.
DAY- 2
ખર્ચ ઓડિટ કરો
- દિવાળીની બધી ખરીદી અને પેમેન્ટ ઉમેરો.
- જરૂરિયાત, ઈચ્છા અને બિનજરૂરી ખરીદીની કેટેગરી બનાવો.
- બજેટથી વધારે ખર્ચ થયેલી રકમ જુઓ.
- એ આદતોને ઓળખો જેનાથી ખર્ચ વધ્યો.
DAY- 3
બચતને ઓટોમેટ કરો
- સેલરી આવ્યા પછી બચત માટે રકમ અલગ રાખવાની વ્યવસ્થા બનાવો.
- પહેલાં જરૂરી ખર્ચ અને બાકી ચૂકવણીનો હિસાબ લગાવો.
- બચતની રકમ પોતાની આવક અનુસાર નક્કી કરો.
- રોકાણ માટે ઓટો-ડેબિટ ત્યારે જ સેટ કરો જ્યારે જરૂરી રોકડ અને બિલની વ્યવસ્થા થઈ જાય.
DAY- 4
બિનજરૂરી સબ્સ્ક્રિપ્શન ન લો
- OTT, ગેમિંગ, એપ્સ અને બીજી મેમ્બરશિપ ચેક કરો.
- ઉપયોગ ન થતા સબ્સ્ક્રિપ્શન રદ કરો.
- ઓટો-રિન્યુઅલ અને અણગમતા પેમેન્ટ ચેક કરો.
- બચતી રકમનો ઉપયોગ દેવું ચૂકવવામાં કે બચતમાં કરો.
DAY- 5
દેવાનો હિસાબ બનાવો
- ક્રેડિટ કાર્ડ, પર્સનલ લોન અને EMIની યાદી બનાવો.
- વ્યાજ દર, બાકી રકમ અને ચૂકવણીની તારીખ લખો.
- બધી જરૂરી ચૂકવણી સમયસર કરો.
- વધારાની રકમથી મોંઘા દેવાને પ્રાથમિકતા આપો.
DAY- 6
બજેટ અને નાણાકીય ટાર્ગેટ સુધારો
- આગામી મહિનાની સેલરી અને જરૂરી ખર્ચનો હિસાબ લગાવો.
- ઈમરજન્સી ફંડમાં કમી આવી છે તો તેને ધીમે-ધીમે પૂરી કરવાની યોજના બનાવો.
- બચત, રોકાણ અને આગામી મોટા ખર્ચની પ્રાથમિકતા નક્કી કરો.
- જરૂરિયાતના હિસાબે આગામી એકથી ત્રણ મહિનાનું બજેટ બનાવો.
DAY- 7
પ્રોસેસને રિવ્યૂ કરો
- સાત દિવસમાં કેટલા બિનજરૂરી ખર્ચ ટાળ્યા, એનો હિસાબ લગાવો.
- આગામી મહિના માટે ખર્ચની સીમા નક્કી કરો.
- બચત માટે એક વ્યવહારુ લક્ષ્ય બનાવો.
- પોતાના માટે નાનો રિવોર્ડ પસંદ કરો, પરંતુ તે બજેટ ન બગાડે.
સવાલ- દિવાળીની ખરીદી પછી ક્રેડિટ કાર્ડનું બિલ વધી ગયું છે, તો સૌથી પહેલાં શું કરવું?
જવાબ- પોઈન્ટર્સથી સમજો-
- સૌથી પહેલાં કુલ બાકી રકમ, ચૂકવણીની છેલ્લી તારીખ અને ઉપલબ્ધ પૈસાનો હિસાબ લગાવો.
- આના માટે ક્રેડિટ કાર્ડ સ્ટેટમેન્ટ જુઓ અને મહિનાના જરૂરી ખર્ચ ઘટાડ્યા પછી ખબર કરો કે બિલ ચૂકવવા માટે કેટલી રકમ બચી રહી છે.
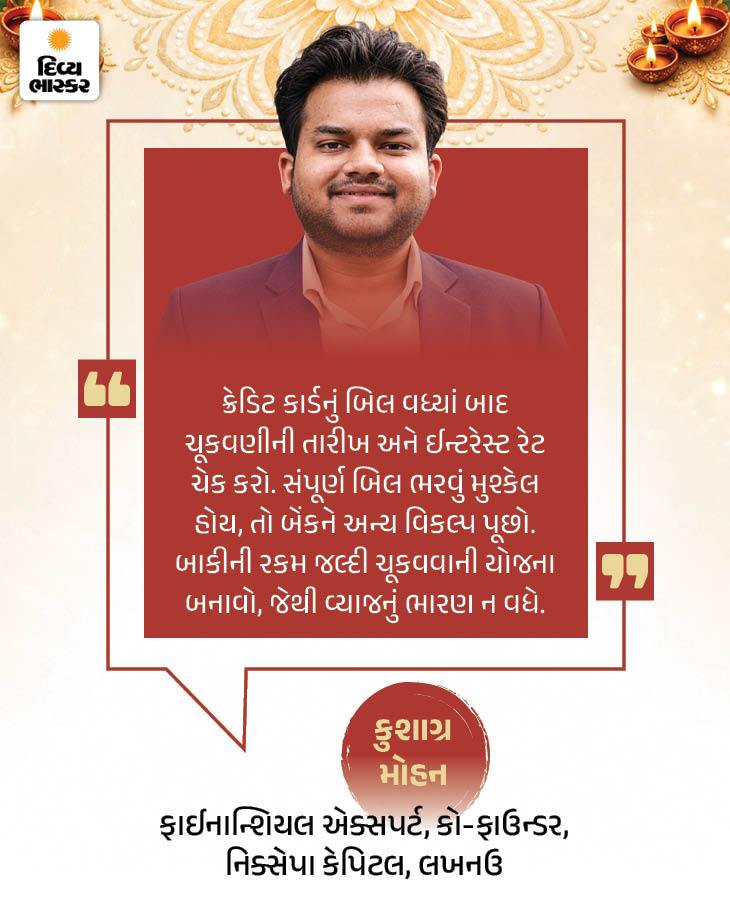
- જો શક્ય હોય, તો ક્રેડિટ કાર્ડનું પૂરું બિલ નક્કી તારીખ સુધી ચૂકવી દો. આનાથી બાકી રકમ પર વ્યાજ લાગવાથી બચી શકો છો.
- જો પૂરું બિલ ચૂકવવું શક્ય નથી, તો મિનિમમ અમાઉન્ટ ડ્યૂ સમયસર ચૂકવો.
- ધ્યાન રાખો કે, ફક્ત મિનિમમ ડ્યૂ ચૂકવવાને દેવાથી છુટકારો ન સમજો. બાકી રકમને જલ્દી ચૂકવવાની યોજના બનાવો અને કાર્ડ ઈશ્યૂ કરનાર બેંકના વ્યાજ દર અને અન્ય શરતો તપાસો.
સવાલ- શું 50:30:20નો બજેટ નિયમ દિવાળી પછી પણ ઉપયોગી છે?
જવાબ- હા, દિવાળી પછી બજેટને ફરીથી વ્યવસ્થિત કરવા માટે 50:30:20 નો બજેટ નિયમ ઉપયોગી થઈ શકે છે. તહેવાર પર વધારે ખર્ચ થયા પછી આ નિયમ મંથલી ઈનકમન અલગ-અલગ જરૂરિયાતો માટે વહેંચવામાં અને ખર્ચ પર નિયંત્રણ રાખવામાં મદદ કરે છે.
સવાલ- 50:30:20 નિયમ શું છે અને એમાં જરૂરિયાતો, ઈચ્છાઓ અને બચત માટે કેટલી રકમ રાખવામાં આવે છે?
જવાબ- આ બજેટ બનાવવાની એક રીત છે, જેમાં દર મહિનાની ઈન-હેન્ડ સેલરીને ત્રણ હિસ્સામાં વહેંચવામાં આવે છે. આનો હેતું જરૂરી ખર્ચ પૂરા કરવા, ઈચ્છાઓ પર ખર્ચ કરવા અને ભવિષ્ય માટે બચત કરવા વચ્ચે સંતુલન બનાવવાનો છે.
50% જરૂરિયાતો માટે: ઘરનું ભાડું, રાશન, વીજળીનું બિલ, ટ્રાન્સપોર્ટ અને જરૂરી EMI જેવા ખર્ચ.
30% ઈચ્છાઓ માટે: બહાર ખાવાનું, ફરવું, મનોરંજન અને બિનજરૂરી શોપિંગ જેવા ખર્ચ.
20% બચત અને રોકાણ માટે: ઈમરજન્સી ફંડ, ભવિષ્યના લક્ષ્યો અને રોકાણ માટે રકમ.
ઉદાહરણ માટે- જો તમારી ઈન-હેન્ડ સેલરી ₹30,000 છે, તો ₹15,000 જરૂરિયાતો, ₹9,000 ઈચ્છાઓ અને ₹6,000 બચત અને રોકાણ માટે રાખી શકો છો. આ એક સામાન્ય ગાઈડલાઈન છે. જો જરૂરી ખર્ચ કે દેવું વધારે છે, તો પોતાની આર્થિક સ્થિતિ અનુસાર ગુણોત્તર બદલી શકો છો.
સવાલ- શું ખર્ચ કરવાની આદતો પાછળ ઈમોશનલ કારણો પણ હોય છે?
જવાબ- હા, કેટલીય વાર ખર્ચ કરવાની આદતો પાછળ ઈમોશનલ કારણો પણ હોય છે-
- કેટલાક લોકો તણાવ, ઉદાસી અને દેખાડા માટે ખરીદી કરે છે.
- કેટલાક લોકો ખુશી મનાવવા કે પોતાને ઈનામ આપવા માટે પૈસા ખર્ચ કરે છે. તહેવારો દરમિયાન બીજાને મોંઘા કપડાં, ગિફ્ટ કે સજાવટ ખરીદતા જોઈને પણ લોકો તેવી જ ખરીદી કરવા માટે પ્રેરિત થઈ શકે છે.
- સોશિયલ મીડિયા પર બીજાની લાઈફસ્ટાઈલ જોઈને પોતાની ખરીદી વધારવી પણ આનું એક કારણ હોઈ શકે છે.
મની ડિટોક્સથી જોડાયેલા કોમન સવાલ-જવાબ
સવાલ- ઓછી સેલરીમાં બચત અને જરૂરી ખર્ચ વચ્ચે સંતુલન કેવી રીતે બનાવવું?
જવાબ- પહેલાં ભાડું, કરિયાણું અને EMI જેવા જરૂરી ખર્ચનું બજેટ બનાવો. પછી ક્ષમતા અનુસાર નાની રકમ બચત માટે અલગ રાખો. બિનજરૂરી ખર્ચમાં કપાત કરીને બચત વધારી શકો છો.
સવાલ- ઈમરજન્સી ફંડમાં કેટલા મહિનાના જરૂરી ખર્ચ બરાબર રકમ હોવી જોઈએ?
જવાબ- સામાન્ય રીતે 3 થી 6 મહિનાના જરૂરી ખર્ચાઓ બરાબર રકમનું લક્ષ્ય રાખો.
સવાલ- દિવાળી પછી SIP ચાલુ રાખવી કે કેટલાક સમય માટે રોકી દેવી?
જવાબ- જો રોકાણ ચાલુ રાખવાથી આર્થિક દબાણ વધી રહ્યું છે, તો પોતાની સ્થિતિ અનુસાર નિર્ણય લો.
સવાલ- દિવાળી કે એના જેવા મોટા ખર્ચ માટે એડવાન્સ પ્લાનિંગ કેવી રીતે કરવું કે એ સમયે આર્થિક બોજ ન આવે?
જવાબ- મોટા ખર્ચનો અંદાજ લગાવીને દર મહિને રકમ અલગ રાખો. જેમ કે ₹24,000 ભેગા કરવા માટે 12 મહિના સુધી ₹2,000 બચાવો. આનાથી તહેવારના સમયે દેવું લેવાની જરૂર ઓછી પડશે.
