



- Gujarati News
- Year ender 2025
- Investment Outlook 2026: Expected Returns In Gold, Equity, Real Estate, And FD
વેલકમ 2026સોનામાં આ વર્ષે 1 લાખ પર 80 હજારનો નફો:2026માં ગોલ્ડ, શેર, પ્રોપર્ટીમાં 15% સુધી રિટર્નની આશા; આ વર્ષે ક્યાં કરવું રોકાણ?
- કૉપી લિંક
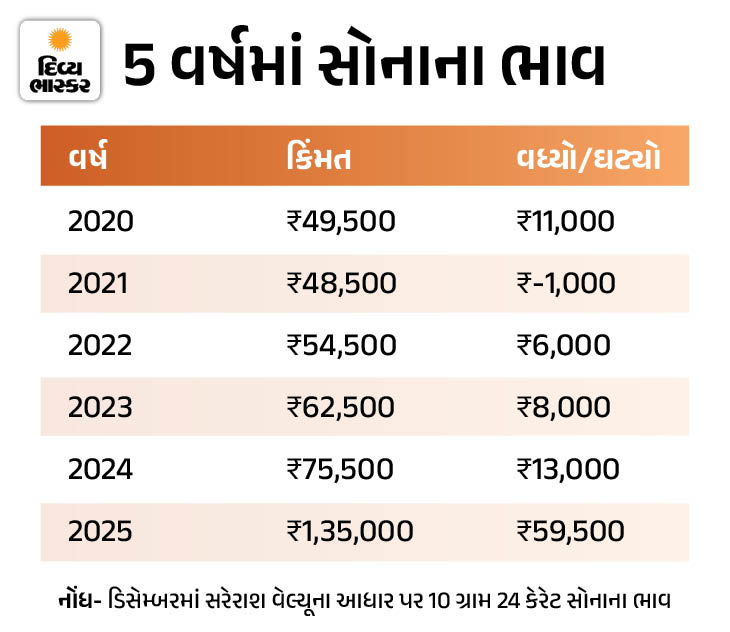
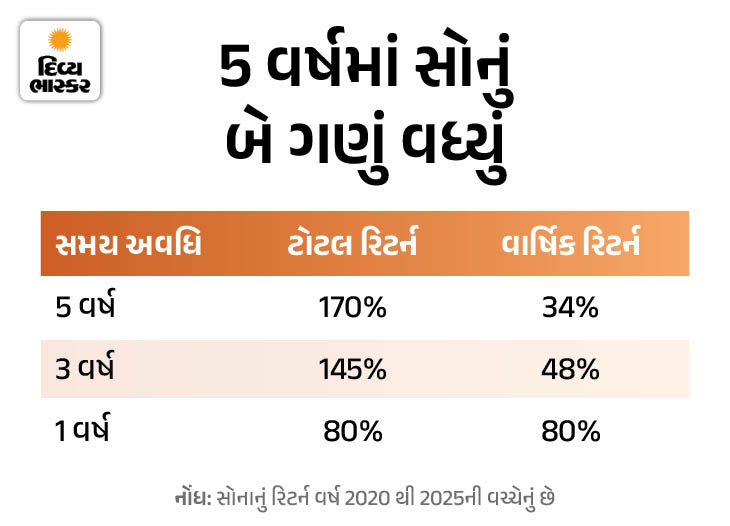
આ વર્ષે સોનાએ 1 લાખ રૂપિયાના રોકાણને 1.80 લાખ બનાવી દીધું. અહીં, 80% રિટર્ન મળ્યું. જ્યારે શેરબજાર અને FDમાં માત્ર 8% રિટર્ન મળ્યું. એટલે કે 1 લાખનું રોકાણ 1.08 લાખ જ બન્યું.
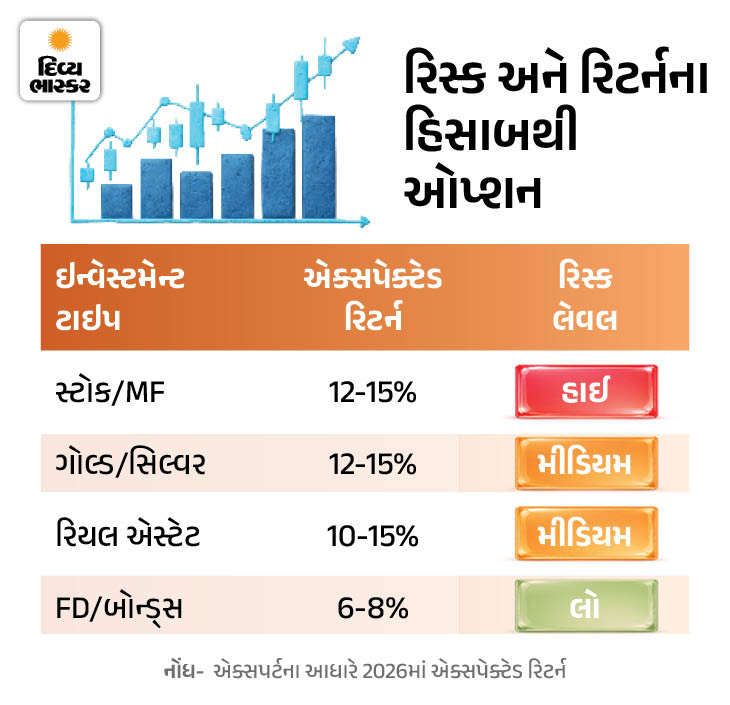
માર્કેટ એક્સપર્ટ્સના જણાવ્યા અનુસાર 2026માં સોનું, શેર અને પ્રોપર્ટીમાં 12 થી 15% સુધી રિટર્ન મળી શકે છે. એટલે કે, 1 લાખના રોકાણ પર આશરે 15 હજારનો નફો થઈ શકે છે.
1. ગોલ્ડ-સિલ્વર
રોકાણની 2 પોપ્યુલર રીતો
- ફિઝિકલ ગોલ્ડ-સિલ્વર: એટલે કે, સિક્કા ખરીદવા.
- ગોલ્ડ-સિલ્વર એક્સચેન્જ ટ્રેડેડ ફંડ્સ (ETF): આના દ્વારા રોકાણ.
રોકાણ કેવી રીતે કરી શકાય: પ્રતિષ્ઠિત જ્વેલર્સ પાસેથી ગોલ્ડ-સિલ્વરના સિક્કા અથવા જ્વેલરી ખરીદી શકાય છે. પરંતુ ફિઝિકલ ગોલ્ડમાં સ્ટોરેજ અને અસલી-નકલીની ઓળખ એક સમસ્યા છે. બીજી તરફ ગોલ્ડ-સિલ્વર ETFમાં રોકાણ કરવા માટે ડીમેટ એકાઉન્ટ હોવું જોઈએ. આમાં સ્ટોરેજ અને અસલી-નકલી ઓળખની સમસ્યા નથી.
કોણે રોકાણ કરવું જોઈએ: ગોલ્ડ-સિલ્વરમાં રોકાણ એ લોકો કરી શકે છે જેઓ ઓછા જોખમમાં વધુ સારું રિટર્ન ઈચ્છે છે. જેમ કે રિટાયરમેન્ટ પ્લાન કરનારાઓ, નવા રોકાણકારો અથવા એવા લોકો જે શેરબજારથી ડરે છે. જૂનો રેકોર્ડ જણાવે છે કે ગોલ્ડએ છેલ્લા 5 વર્ષમાં 34% અને સિલ્વરએ 45% વાર્ષિક રિટર્ન આપ્યું છે.
કેટલું રિટર્ન મળી શકે: કેડિયા એડવાઈઝરીના ડાયરેક્ટર અજય કેડિયાના જણાવ્યા મુજબ, આવતા વર્ષ સુધી સોનું 1.60 લાખ રૂપિયા પ્રતિ 10 ગ્રામને પાર કરી શકે છે. એટલે કે, વર્તમાન ભાવથી 12-15% રિટર્ન મળી શકે છે. અન્ય એક માર્કેટ એક્સપર્ટ અનુજ ગુપ્તા પણ સોનું 1.50 લાખને પાર થવાની સંભાવના વ્યક્ત કરી રહ્યા છે.
જ્યારે અજય કેડિયાના જણાવ્યા અનુસાર સિલ્વર 2.5 લાખ રૂપિયા પ્રતિ કિલોને પાર કરી શકે છે. અત્યારે સિલ્વર 2.15 લાખ રૂપિયાની આસપાસ ચાલી રહ્યું છે. એટલે કે, આમાં પણ આશરે 15% રિટર્ન મળી શકે છે. છેલ્લા એક વર્ષમાં સિલ્વરએ 150% રિટર્ન આપ્યું છે. ડિસેમ્બર 2024માં સિલ્વરના ભાવ 85 હજારની આસપાસ હતા.
ડિસેમ્બર 2020માં ચાંદી 65 હજાર પ્રતિ કિલોની આસપાસ હતી. હવે ચાંદી 2.15 લાખ પ્રતિ કિલો ચાલી રહી છે. એટલે કે, 5 વર્ષમાં ચાંદીએ 230% રિટર્ન આપ્યું છે. વાર્ષિક ધોરણે આ 46% ની આસપાસ છે.
2. શેરબજાર:
માર્કેટમાં રોકાણની 2 પોપ્યુલર રીતો
- ડાયરેક્ટ કંપનીઓના શેર ખરીદવા: આમાં હાઈ રિટર્ન મળી શકે છે, પરંતુ રિસ્ક પણ વધારે છે. માર્કેટ ક્રેશ, કંપની સ્પેસિફિક પ્રોબ્લેમ્સ, ભારે ઉતાર-ચઢાવને કારણે રિસર્ચ અને ટાઈમિંગની જરૂર પડે છે. જો ખોટી પસંદગી કરી તો મોટું નુકસાન થઈ શકે છે.
- મ્યુચ્યુઅલ ફંડ્સ અથવા ઇન્ડેક્સ ETF: આનાથી પણ રોકાણ કરી શકાય છે. આમાં રિસ્ક ઓછું છે, કારણ કે ફંડ મેનેજર્સ રોકાણને મેનેજ કરે છે. આમાં અલગ-અલગ શેરો કે સેક્ટરમાં પૈસા લાગે છે. મ્યુચ્યુઅલ ફંડ સ્ટોક એક્સચેન્જ પર ટ્રેડ થતા નથી, જ્યારે ETF BSE અને NSE પર ટ્રેડ થાય છે.
રોકાણ કેવી રીતે કરી શકાય: ડાયરેક્ટ સ્ટોક્સ અને ETF માટે ડીમેટ એકાઉન્ટ જરૂરી છે. ઝિરોધા, ગ્રો, એન્જલ વન જેવી એપ્સથી આને ઓનલાઈન ઓપન કરી શકાય છે. આ પ્લેટફોર્મ્સ મ્યુચ્યુઅલ ફંડમાં રોકાણની પણ સુવિધા આપે છે. આમાં વન ટાઈમ અથવા SIPથી રોકાણ કરી શકાય છે.
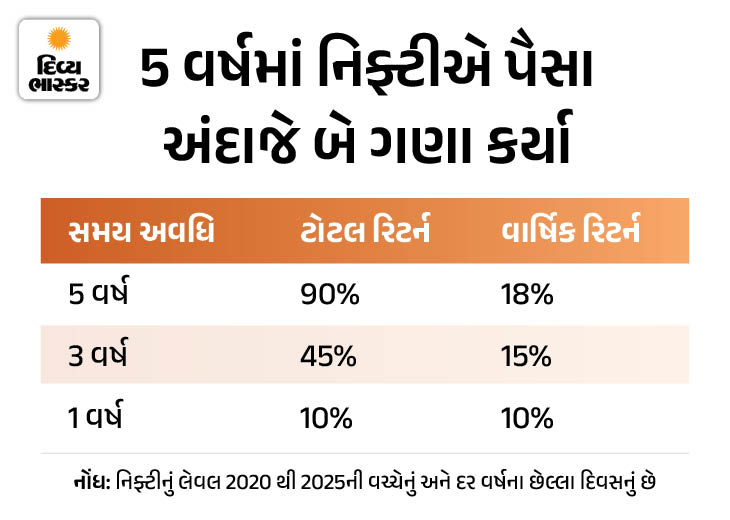
કોણે રોકાણ કરવું જોઈએ: ઇક્વિટીમાં રોકાણ એ લોકો કરે જેઓ હાઈ રિસ્ક લઈ શકે છે અને લોંગ ટર્મ (5-10 વર્ષ+) માટે સારું રિટર્ન ઈચ્છે છે. જેમ કે યંગ ઇન્વેસ્ટર્સ, વેલ્થ ક્રિએશન માટે, રિટાયરમેન્ટ પ્લાનિંગ. જૂનો રેકોર્ડ જણાવે છે કે બજાર લોંગ ટર્મમાં બેસ્ટ પરફોર્મિંગ એસેટ ક્લાસ છે.
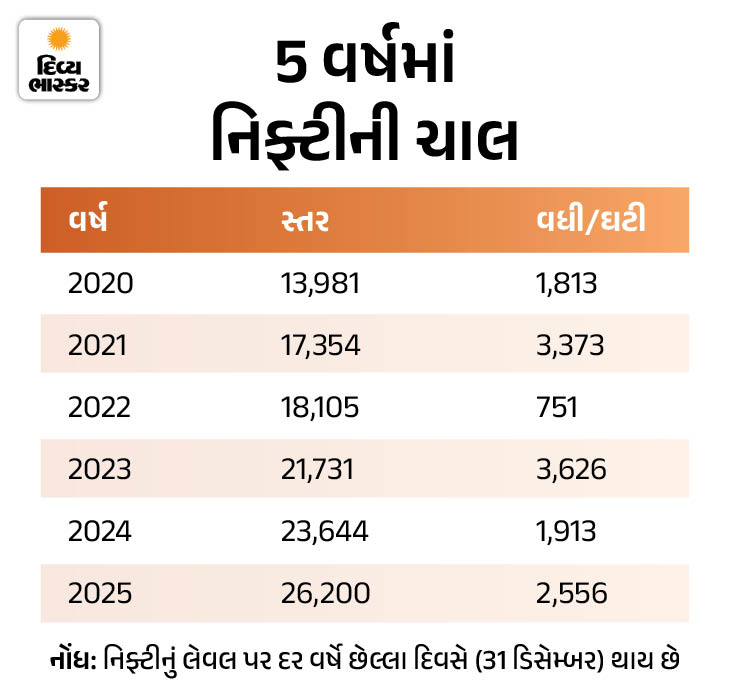
કેટલું રિટર્ન મળી શકે: ICICI ડાયરેક્ટ, એક્સિસ સિક્યોરિટીઝના જણાવ્યા પ્રમાણે, 2026ના અંત સુધીમાં નિફ્ટી 29,000ને પાર કરી શકે છે. એટલે કે, વર્તમાન 26,000ના સ્તરથી 12-15% નું રિટર્ન શક્ય છે. લોંગ ટર્મમાં ઇક્વિટીથી 12-15% વાર્ષિક રિટર્નની આશા રાખવામાં આવે છે.
3. રિયલ એસ્ટેટ:
રોકાણની 2 પોપ્યુલર રીતો
- ડાયરેક્ટ રિયલ એસ્ટેટ: એટલે કે, ઘર/પ્લોટ/કોમર્શિયલ પ્રોપર્ટી ખરીદવી. આમાં લોંગ ટર્મમાં પૈસા વધે છે અને રેન્ટલ ઇનકમનો ફાયદો મળે છે. પરંતુ હાઈ ઇનિશિયલ કોસ્ટ, મેન્ટેનન્સ, ભાડુઆત, વેચવામાં સમય લાગવો, સ્ટેમ્પ ડ્યુટી અને રજીસ્ટ્રેશન ચાર્જીસ જેવી સમસ્યાઓ છે.
- REITs: એટલે કે, રિયલ એસ્ટેટ ઇન્વેસ્ટમેન્ટ ટ્રસ્ટ્સ. આનો સૌથી મોટો ફાયદો એ છે કે નાની રકમથી કોમર્શિયલ પ્રોપર્ટી (ઑફિસ, મોલ્સ)માં હિસ્સેદારી મળી જાય છે. આમાં પ્રોફેશનલ મેનેજમેન્ટ, હાઈ લિક્વિડિટી અને રેગ્યુલર ડિવિડન્ડનો ફાયદો મળે છે.
રોકાણ કેવી રીતે કરી શકાય: ડાયરેક્ટ પ્રોપર્ટી માટે રિયલ એસ્ટેટ એજન્ટ્સ અથવા ડેવલપર્સ (જેમ કે DLF, ગોદરેજ, લોઢા) પાસેથી ખરીદી શકાય છે. જ્યારે REITs માં રોકાણ માટે ડીમેટ એકાઉન્ટ જોઈએ. પોપ્યુલર REITs જેવા કે એમ્બેસી ઑફિસ પાર્ક્સ, માઈન્ડસ્પેસ બિઝનેસ પાર્ક્સને ઝિરોધા, ગ્રો જેવી એપ્સથી સ્ટોકની જેમ ખરીદી શકાય છે.
કોણે રોકાણ કરવું જોઈએ: રિયલ એસ્ટેટ/REITs માં રોકાણ એ લોકો કરે જેઓ મીડિયમ રિસ્કમાં સ્ટેબલ ઇનકમ અને લોંગ ટર્મ ગ્રોથ ઈચ્છે છે. જેમ કે રિટાયરમેન્ટ પ્લાનિંગ, પેસિવ ઇનકમ ઈચ્છતા લોકો, અથવા ડાયવર્સિફિકેશન માટે. REITs નવા રોકાણકારો માટે ઘણો સારો ઓપ્શન છે.
જૂનો રેકોર્ડ જણાવે છે કે REITs સ્ટેબલ રિટર્ન આપે છે. છેલ્લા 5 વર્ષમાં ભારતીય REITs એ ઇન્ડેક્સ બેઝિસ પર 12-15% વાર્ષિક રિટર્ન આપ્યું છે.
કેટલું રિટર્ન મળી શકે: રિયલ એસ્ટેટ સર્વિસીસ કંપની એનારોક અને કુશમેન એન્ડ વેકફિલ્ડના જણાવ્યા અનુસાર 2026માં REITs થી 12-15% રિટર્ન શક્ય છે.
જ્યારે ડાયરેક્ટ રિયલ એસ્ટેટમાં મેટ્રો સિટીઝમાં 8-12% વાર્ષિક એપ્રિશિયેશનની આશા છે, પરંતુ આ સંપૂર્ણ રીતે લોકેશન પર નિર્ભર કરે છે.
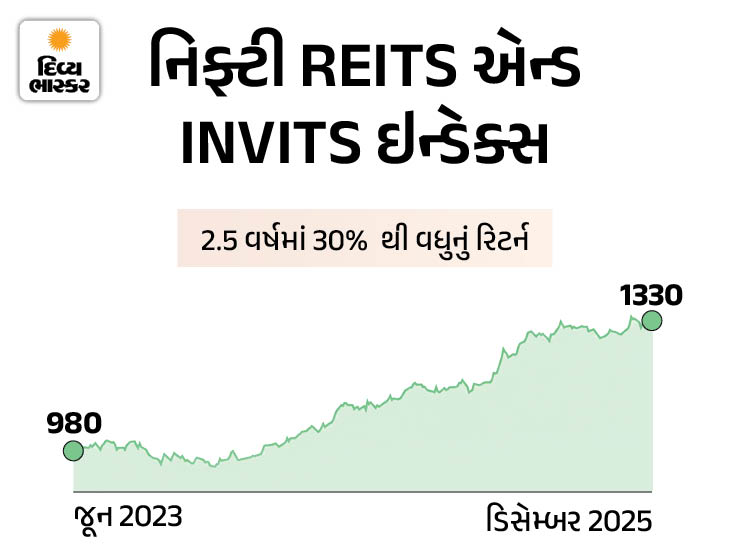
ભારતમાં પહેલું REIT 'એમ્બેસી ઓફિસ પાર્ક્સ' હતું. આની લિસ્ટિંગ 1 એપ્રિલ 2019ના રોજ BSE અને NSE પર થઈ હતી. જ્યારે REITs ને ટ્રેક કરવા માટે પહેલો ઇન્ડેક્સ 'નિફ્ટી REITS એન્ડ INVITS' 2023માં લોન્ચ થયો હતો. ત્યારે તે 980ના સ્તર પર હતો જે હવે વધીને 1300 રૂપિયા પર પહોંચી ગયો છે. એટલે કે, આશરે 2 વર્ષમાં તેણે આશરે 30% રિટર્ન આપ્યું છે.
4. ફિક્સ્ડ ડિપોઝિટ જેવા ડેટ ઇન્સ્ટ્રુમેન્ટ
ડેટ ઇન્સ્ટ્રુમેન્ટમાં રોકાણની 2 પોપ્યુલર રીતો
- ફિક્સ્ડ ડિપોઝિટ (FD): એટલે કે, બેંકમાં પૈસા જમા કરવા.
- ડેટ મ્યુચ્યુઅલ ફંડ્સ અથવા બોન્ડ ETF: આનાથી રોકાણ.
રોકાણ કેવી રીતે કરી શકાય: FD માટે SBI, HDFC, ICICI જેવી બેંક પસંદ કરી શકાય છે. ઓનલાઈન અથવા બ્રાન્ચથી સરળતાથી આ લઈ શકાય છે. સીનિયર સિટિઝન્સને એક્સ્ટ્રા 0.5% મળે છે. જ્યારે ડેટ મ્યુચ્યુઅલ ફંડ્સમાં રોકાણ ગ્રો, ઝિરોધા જેવી એપ્સથી કરી શકાય છે.
કોણે રોકાણ કરવું જોઈએ: ડેટ ઇન્સ્ટ્રુમેન્ટમાં રોકાણ એ લોકો કરે જેઓ ખૂબ જ ઓછા જોખમમાં સ્ટેબલ રિટર્ન ઈચ્છે છે. જેમ કે રિટાયરમેન્ટ પ્લાન કરનારાઓ, સિનિયર સિટિઝન્સ, ઇમરજન્સી ફંડ બનાવનારાઓ, અથવા એવા રોકાણકારો જે ઇક્વિટીની વોલેટિલિટીથી બચવા ઈચ્છે છે. છેલ્લા 5 વર્ષમાં આમાં 7-9% વાર્ષિક રિટર્ન મળ્યું છે.
કેટલું રિટર્ન મળી શકે: FDમાં મોટી બેંકો 6-7% વ્યાજ આપી રહી છે, જ્યારે ડેટ ફંડ્સમાં 7-9% ની આશા છે.
નવા ઇન્વેસ્ટર્સ માટે 5 ટિપ્સ
- SIP થી શરૂઆત કરો → દર મહિને નાની રકમ લગાવો.
- ડાયવર્સિફાઈ કરો → એક જ સેક્ટરમાં બધું ન લગાવો.
- લાંબુ વિચારો → 5-10 વર્ષનો વ્યૂ રાખો.
- રિસર્ચ → જાતે કરો અથવા ફાઈનાન્શિયલ એડવાઈઝરની સલાહ લો.
- ઇમરજન્સી ફંડ રાખો → પહેલા 6 મહિનાનો ખર્ચ સેફ રાખો.
